
実家を相続したら相続税が300万円下がった話|小規模宅地等の特例を神奈川の専門税理士が実例解説
実家を相続したら相続税が300万円下がった話
小規模宅地等の特例を、神奈川の相続税専門税理士が実例でわかりやすく解説します
監修:松尾大志(まつお相続税理士事務所 代表・元TAC相続税法講師)
対象エリア:神奈川県二宮町・大磯町・小田原市・平塚市・中井町・秦野市

親が亡くなった直後、こんなことを考えていませんか。
「実家って、相続税がすごくかかるんじゃないか。」
「土地の評価額って高そうだけど、いくらになるんだろう。」
「知り合いに聞いたら”特例があるよ”と言われたけど、自分に使えるのかわからない。」
この記事は、そんな疑問をお持ちの方に向けて書いています。
私は神奈川県二宮町を拠点に、相続税の申告だけを専門に手がける税理士です。
これまで累計200件以上の相続税申告に携わり、その多くで「小規模宅地等の特例」を適用してきました。
今回は、実際にお手伝いしたケースをもとに、この特例の仕組みと威力を、できる限りわかりやすくお伝えします。
1. そもそも「小規模宅地等の特例」とは何か
一言で言えば、
「亡くなった方が住んでいた土地(自宅の敷地)を相続すると、その土地の評価額を最大80%も下げてくれる制度」です。
国が設けたこの制度には、明確な理由があります。
土地は、預金と違って「簡単に売れない財産」です。
もし相続税を払うために自宅を売らなければならないとしたら、遺族の生活が根底から崩れてしまいます。
それを防ぐために、居住用の土地については特別に評価を下げる仕組みが用意されているのです。
| 土地の種類 | 用途 | 上限面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 自宅 | 330㎡ | 最大80%減額 |
| 特定事業用宅地等 | 事業用(個人) | 400㎡ | 最大80%減額 |
| 特定同族会社事業用宅地等 | 事業用(法人) | 400㎡ | 最大80%減額 | 貸付事業用宅地等 | 賃貸用 | 200㎡ | 最大50%減額 |
たとえば
「評価額3,000万円の土地」でも、
特定居住用宅地として330㎡以内に収まっていれば、評価額が600万円まで下がります。
これは相続税の計算において、圧倒的な節税効果をもたらします。
2. 実際にあったケース──評価額2,300万円減・税額300万円の節税
少し前のことになりますが、神奈川県内にお住まいのご相続人からご依頼をいただいたケースをご紹介します(個人情報に関わる部分は変更しています)。
ご状況
▶相続財産:自宅(土地・建物)+預貯金など
▶相続人:長男(別居)と二男(同居)の2名
最初にご相談をいただいたとき、長男の方はこうおっしゃっていました。
「不動産屋に聞いたら土地は3,000万円くらいするって言われた。相続税、かなり高くなりますよね。払えるかどうか不安で…」
私がまず確認したのは、
「この土地の形状と接道状況」
「二男が同居しているかどうか」
「被相続人が亡くなる直前まで自宅に住んでいたか」
の3点でした。
適用した評価減の内容
調べてみると、この土地には次のような事情がありました。
▶二男が同居していたため、小規模宅地等の特例(特定居住用宅地)が適用できた
▶地積規模の大きな宅地(面積の大きな土地向けの評価減)の適用も可能だった
この3つの補正・特例を組み合わせた結果、
注目!評価額を約2,300万円圧縮することができ、最終的な相続税は約300万円の節税となりました。
二男の方から
「最初、どうせ高い相続税を払うだけだと思っていたので、こんなに変わるとは思いませんでした」と言っていただいたことが、
今も印象に残っています。
3. 「同居していなければ使えない」は半分だけ正解
よく「小規模宅地の特例は同居していないと使えない」と思われています。
確かに原則はそうなのですが、例外的に同居していなくても使えるケースがあります。
家なき子特例
被相続人に配偶者がおらず、
同居している相続人もいない場合、
次の要件を満たす相続人は、別居していても特例を使えます(詳細は当事務所にお問合せ下さい、お問い合わせはこちら)。
ポイント
▶相続する土地を、申告期限まで保有し続けること
神奈川県のご相談者の中にも、
「東京で賃貸に住んでいる息子」が実家の土地を相続した際にこの特例を使えたケースが複数あります。
4. 小規模宅地の特例で相続税が0円でも、申告が必要
これは多くの方が見落とされているポイントです。
小規模宅地等の特例を使った結果、
相続税の納税額がゼロになったとしても、申告書の提出は必要です。
「申告しなくていいだろう」と思って何もしないでいると、
税務署から特例の適用を認めてもらえない場合があります。
特例は「申請して初めて適用される」ものです。
注目!申告しなければ、使う権利があっても使えません。
5. 注意点── 申告期限前に売ってはいけない
小規模宅地等の特例を受けるには、
相続した土地を申告期限(相続開始から10か月以内)まで保有していることが条件です。
「相続税を払うお金がないから、土地を売ってから税金を払おう」と考えると、
その売却が先に完了した時点で特例の要件を満たさなくなるケースがあります。
タイミングをどうするかは、早い段階で税理士と相談しておくことをお勧めします。
6. 「使えるかどうか」は、ひとりで悩んでも答えは出ません
小規模宅地等の特例の適用可否は、次のような要素が複雑に絡み合います。
▶遺産分割の方法(誰がどの財産を取るか)
▶ほかの控除・特例との組み合わせ
正直に言うと、「自分のケースに使えるかどうか」は、資料を見ないと判断できません。
相続税の知識があったとしても、個別の事情によって結論は大きく変わります。
逆に言えば、専門家に確認することで、
「使えないと思っていた特例が使えた」というケースが非常に多いのです。
7. まつお相続税理士事務所について
神奈川県二宮町を拠点に、相続税申告を専門に手がけています。
大手の税理士法人と違って、最初のご相談から申告完了まで、私・松尾大志が一貫して担当します。
代表税理士 松尾大志
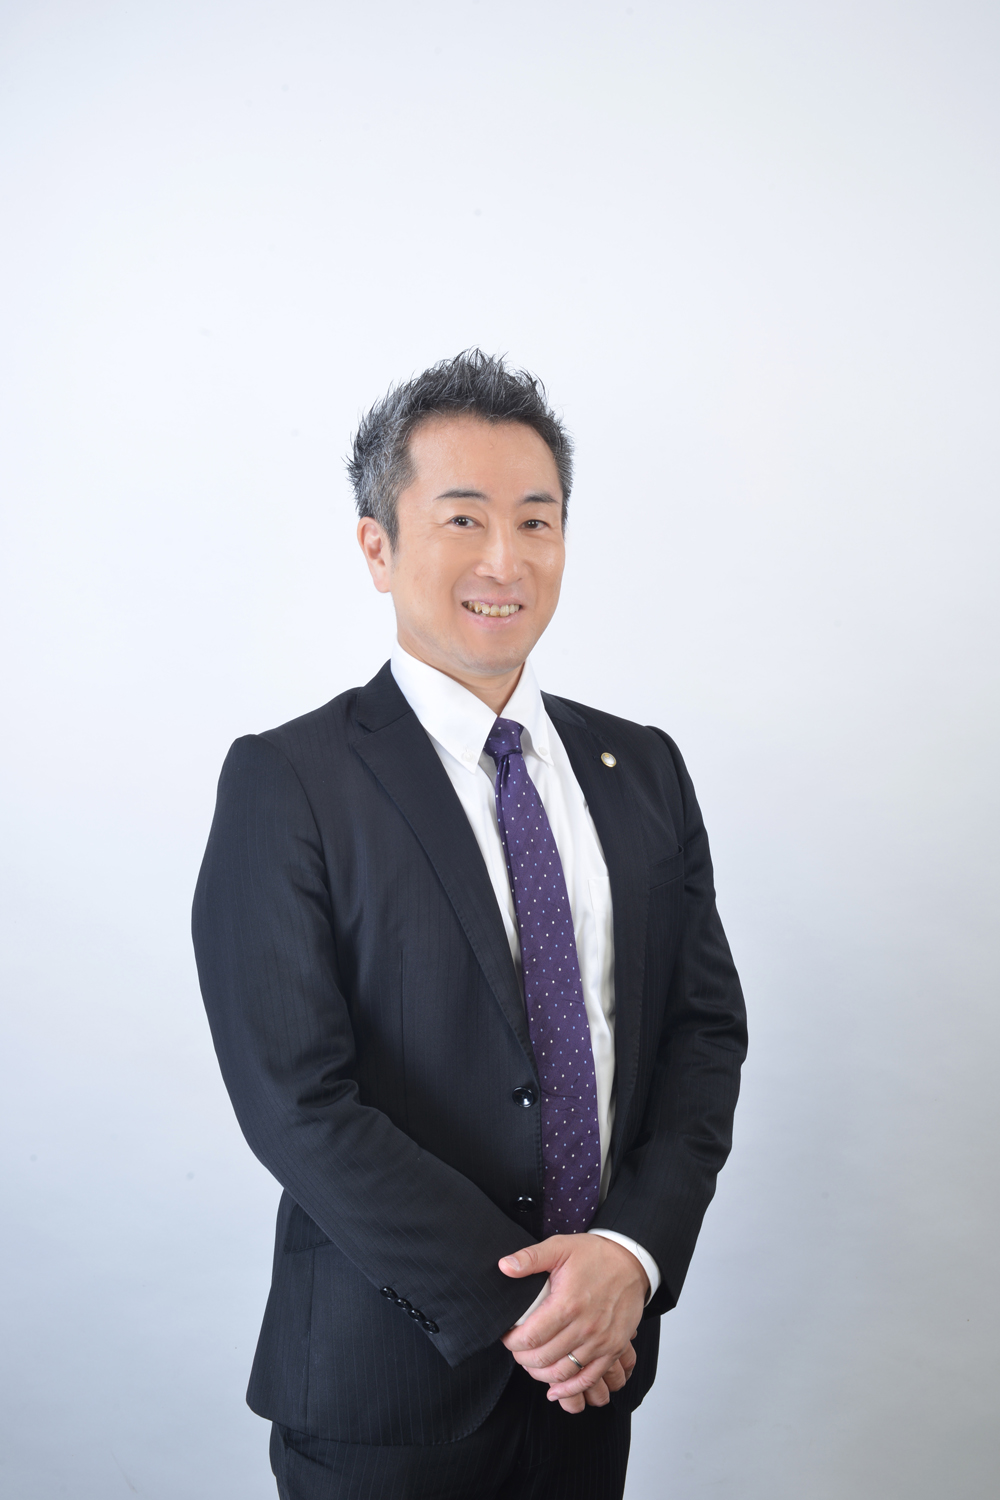
担当者が毎回変わって話をゼロから繰り返す、という心配はありません。
【対応エリア】 神奈川県二宮町・大磯町・小田原市・平塚市・中井町・秦野市 および西湘エリア (オンライン相談は全国対応)
【初回相談】 上記対応エリアの方限定で30分無料でお受けしています。「相続税がかかるかどうかだけ確認したい」という方も、どうぞお気軽にご連絡ください。
090-5481-8126
今すぐ、お気軽にお電話ください。
※営業のお電話は固くお断りいたします
※当事務所では責任を持った質の高いアドバイスをご提供するため、
ご相談料(30分:9,800円/税込)を頂戴しております。
注目!ただし、神奈川県の方は30分無料です。
「申告が必要か?」
「いくらかかりそうか?」を的確に診断いたします。
担当者が丁寧に分かりやすく対応いたします。
【対応時間:10時~17時(月~金)】【休日:土日祝日】
※事前予約により電話・オンライン(Zoom)限定で夜間・土日祝日も対応
メールでのお問い合わせはこちらをクリック